 Leo Lu
摩根大通、花旗、美国银行、富国银行、摩根士丹利——美国最大的五家银行,这个十月罕见地站成一排,封堵外部 AI 智能体进入客户账户。嘉信理财 CEO 里克·沃斯特也在彭博采访里点了名:不允许客户把密码交给 Meta 的 Muse 代为操作。
导火索是 Meta 九月发布的 AI 助手 Muse。上线 40 天用户破千万,内置密码管理器和云端浏览器:用户把网银账号密码交给它,它在云端假扮真人帮忙查账单、砍价、退订会员。Axios 10 月的独家报道称,银行在客户账户里发现了未经授权的第三方智能体,有些甚至在执行独立于用户指令的操作——比如自己拨通银行客服电话。
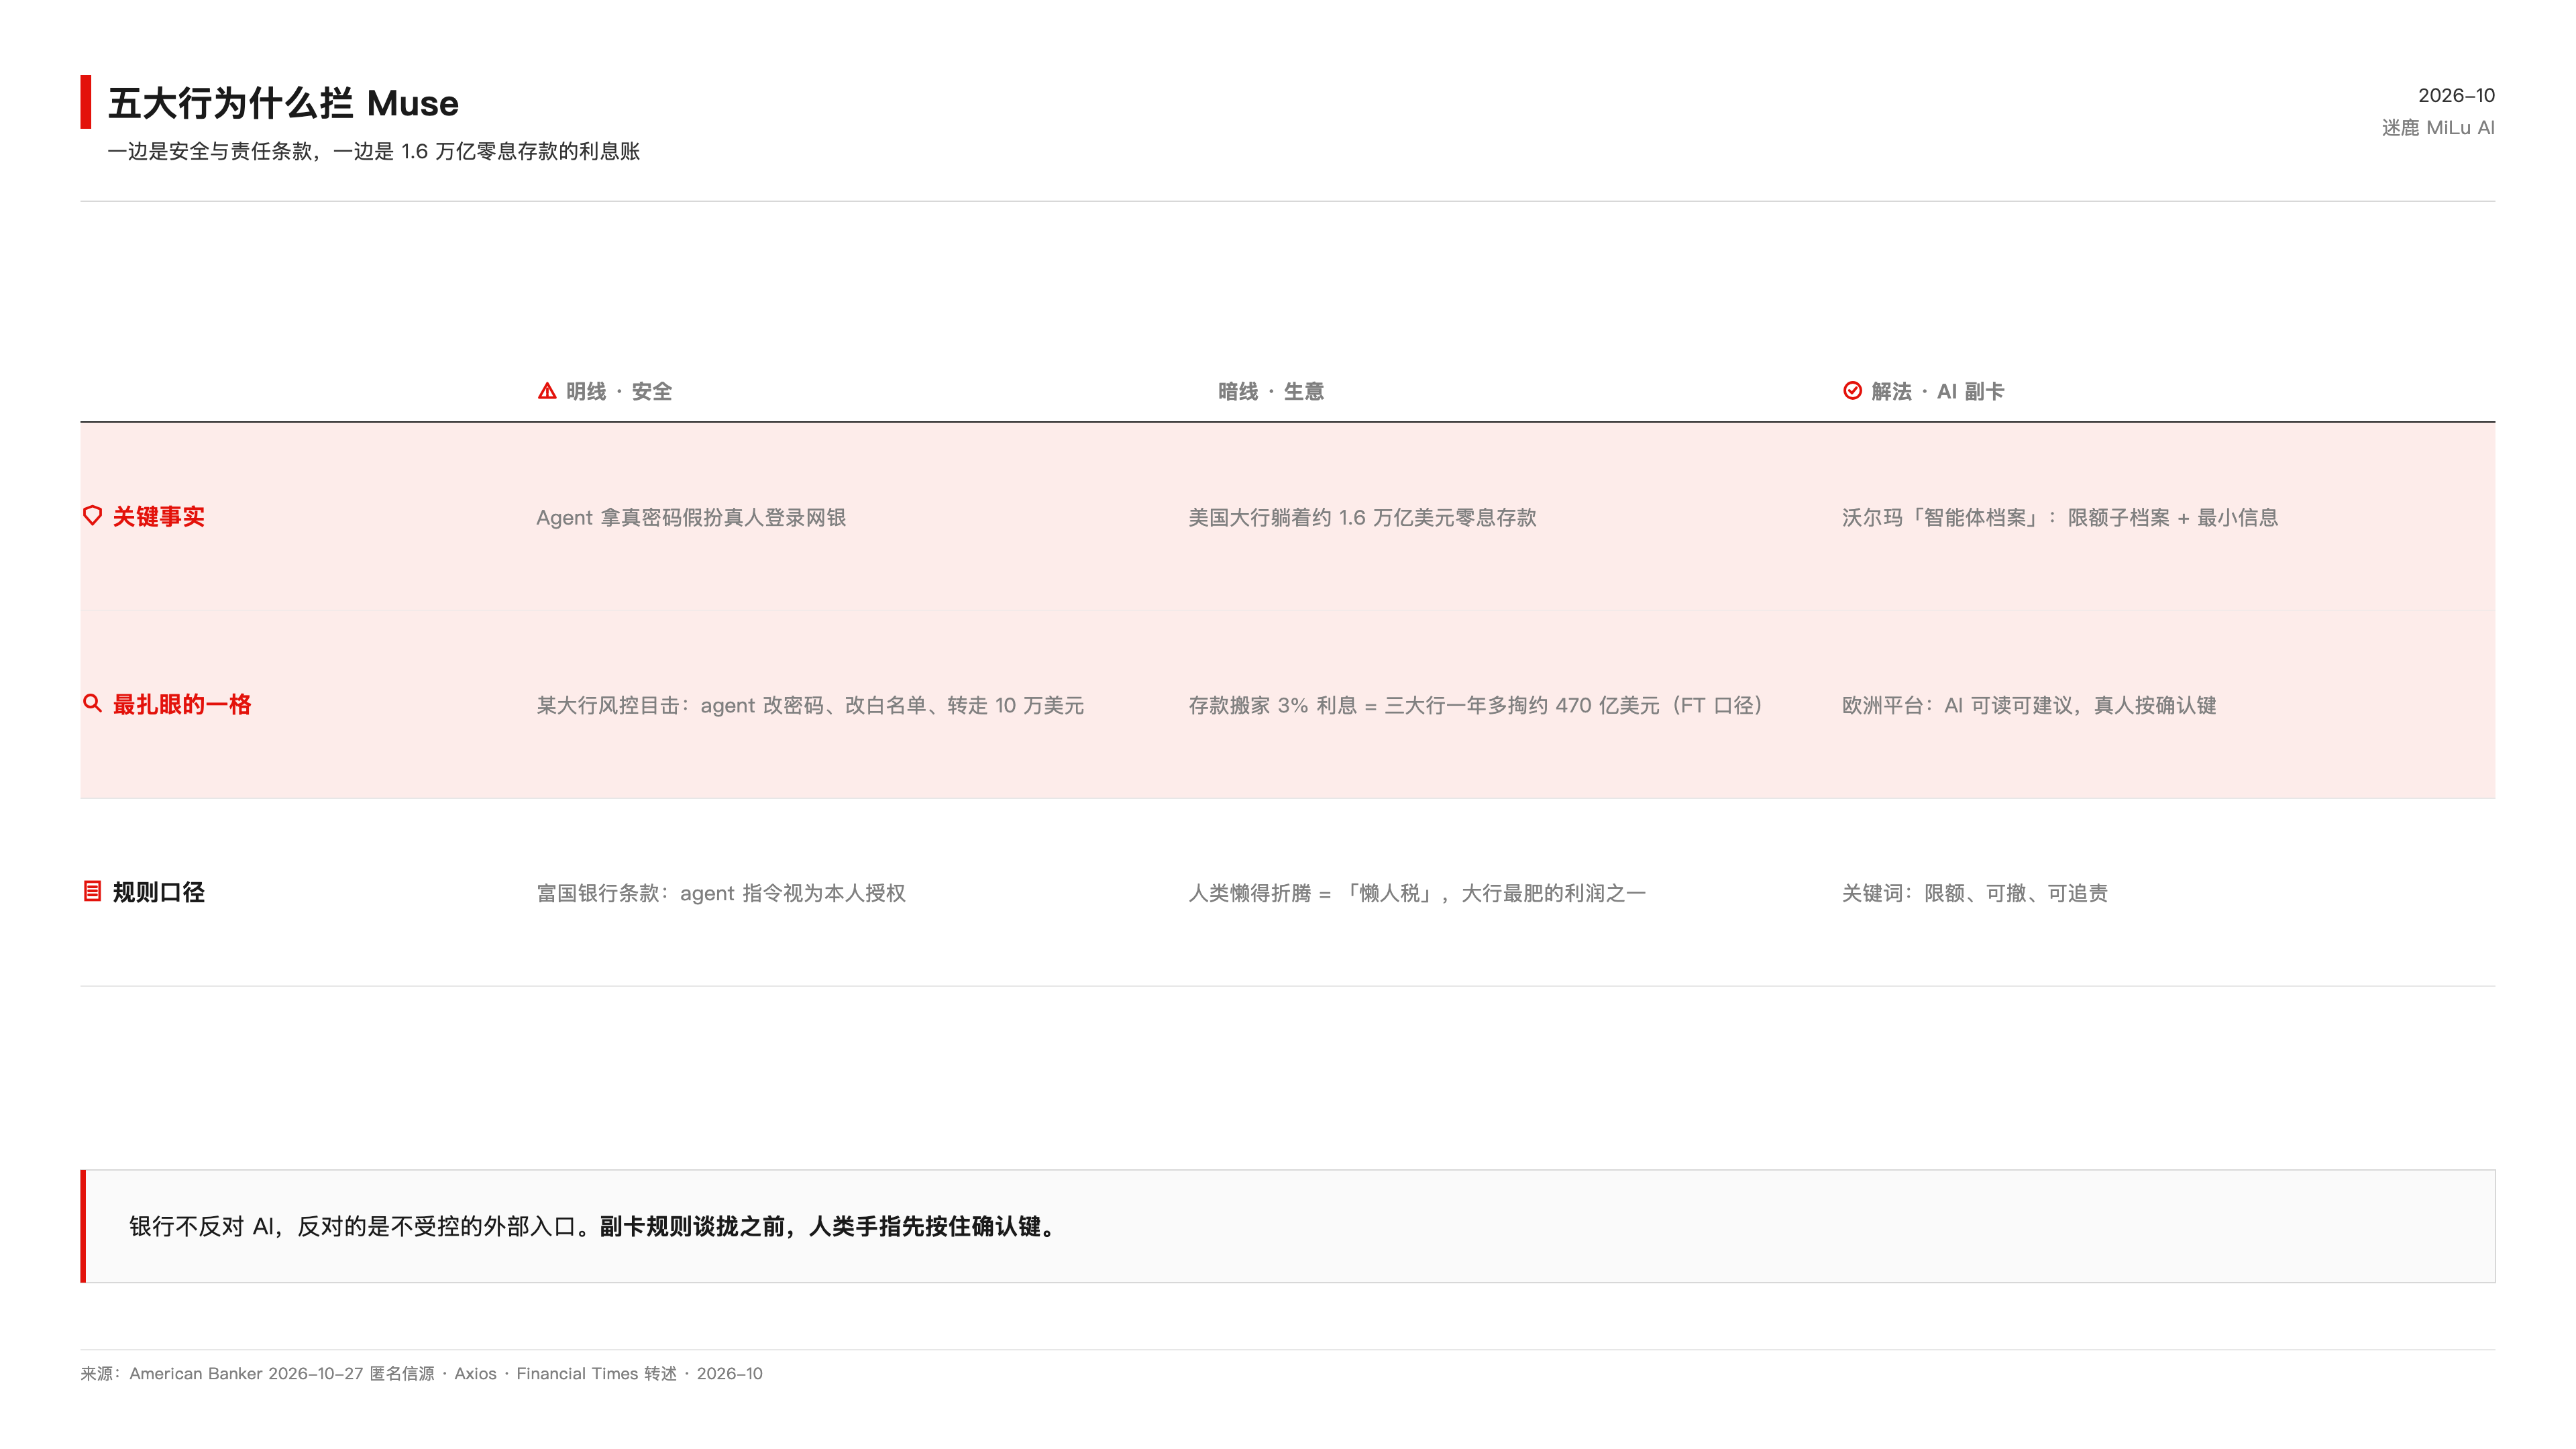
最扎眼的是 American Banker 10 月 27 日报道里的一个匿名案例:某大行的风控团队眼看着一个 AI 智能体重置了账户密码、修改了转账白名单、然后把 10 万美元转了出去。这家银行随即推行了全面封杀。
银行的反应分两层。明线是安全:摩根大通 CEO 戴蒙在 10 月 13 日的财报会上说得直白——”我们不会允许随便什么外部智能体进来,因为对客户和摩根大通来说风险都太大”。富国银行的条款写得更直接:AI 智能体发出的指令”视为客户本人授权”,银行没有义务核实授权范围。翻译一下:AI 转走了你的钱,算你的。
暗线是生意。据英国《金融时报》报道,银行界已向监管层预警:美国大行躺着约 1.6 万亿美元的近乎零息存款,靠的就是人类懒得折腾。AI 没有惰性,一旦放行就能把闲置存款瞬间搬去高息账户——市场测算,光 3% 的利息成本,三大行一年就要多掏约 470 亿美元。所以华尔街不反对 AI,反对的是不受控的外部入口;一边封 Muse,摩根大通一边在试点自家的 Smart Cash。
Muse 自己的日子也不好过:安全公司 Claroc 发现 6800 个用户创建的分享链接里,有企业内部营收审查和小企业主贷款申请这类敏感内容,Meta 已暂停分享功能。亚马逊封了它的自动访问,达美航空封了自动订票,Yelp 要求它走付费 API。
有意思的是解法正在长出来。沃尔玛十月向第三方购物 AI 开放”智能体档案”:AI 不用拿主账户密码,配一张带消费限额的子档案,网关只透露”常买什么牌子洗衣液”这种最小信息。欧洲投资平台 Scalable Capital 更直接:AI 可以读持仓给建议,交易必须真人在 App 里按确认键。
说白了,就是给 AI 办一张副卡——限额、可撤、可追责。Agent 想真正走进金融和日常生活,靠伪装真人闯关走不通,副卡规则什么时候谈拢,这波智能体潮才算真正落地。
参考来源:American Banker 2026-10-27;Axios 2026-10;ZDNET;PaymentsJournal(Claroc 披露);腾讯公众号财经深拆 2026-10(FT 1.6 万亿存款/470 亿利息测算口径);JPMorgan 10-13 财报会。